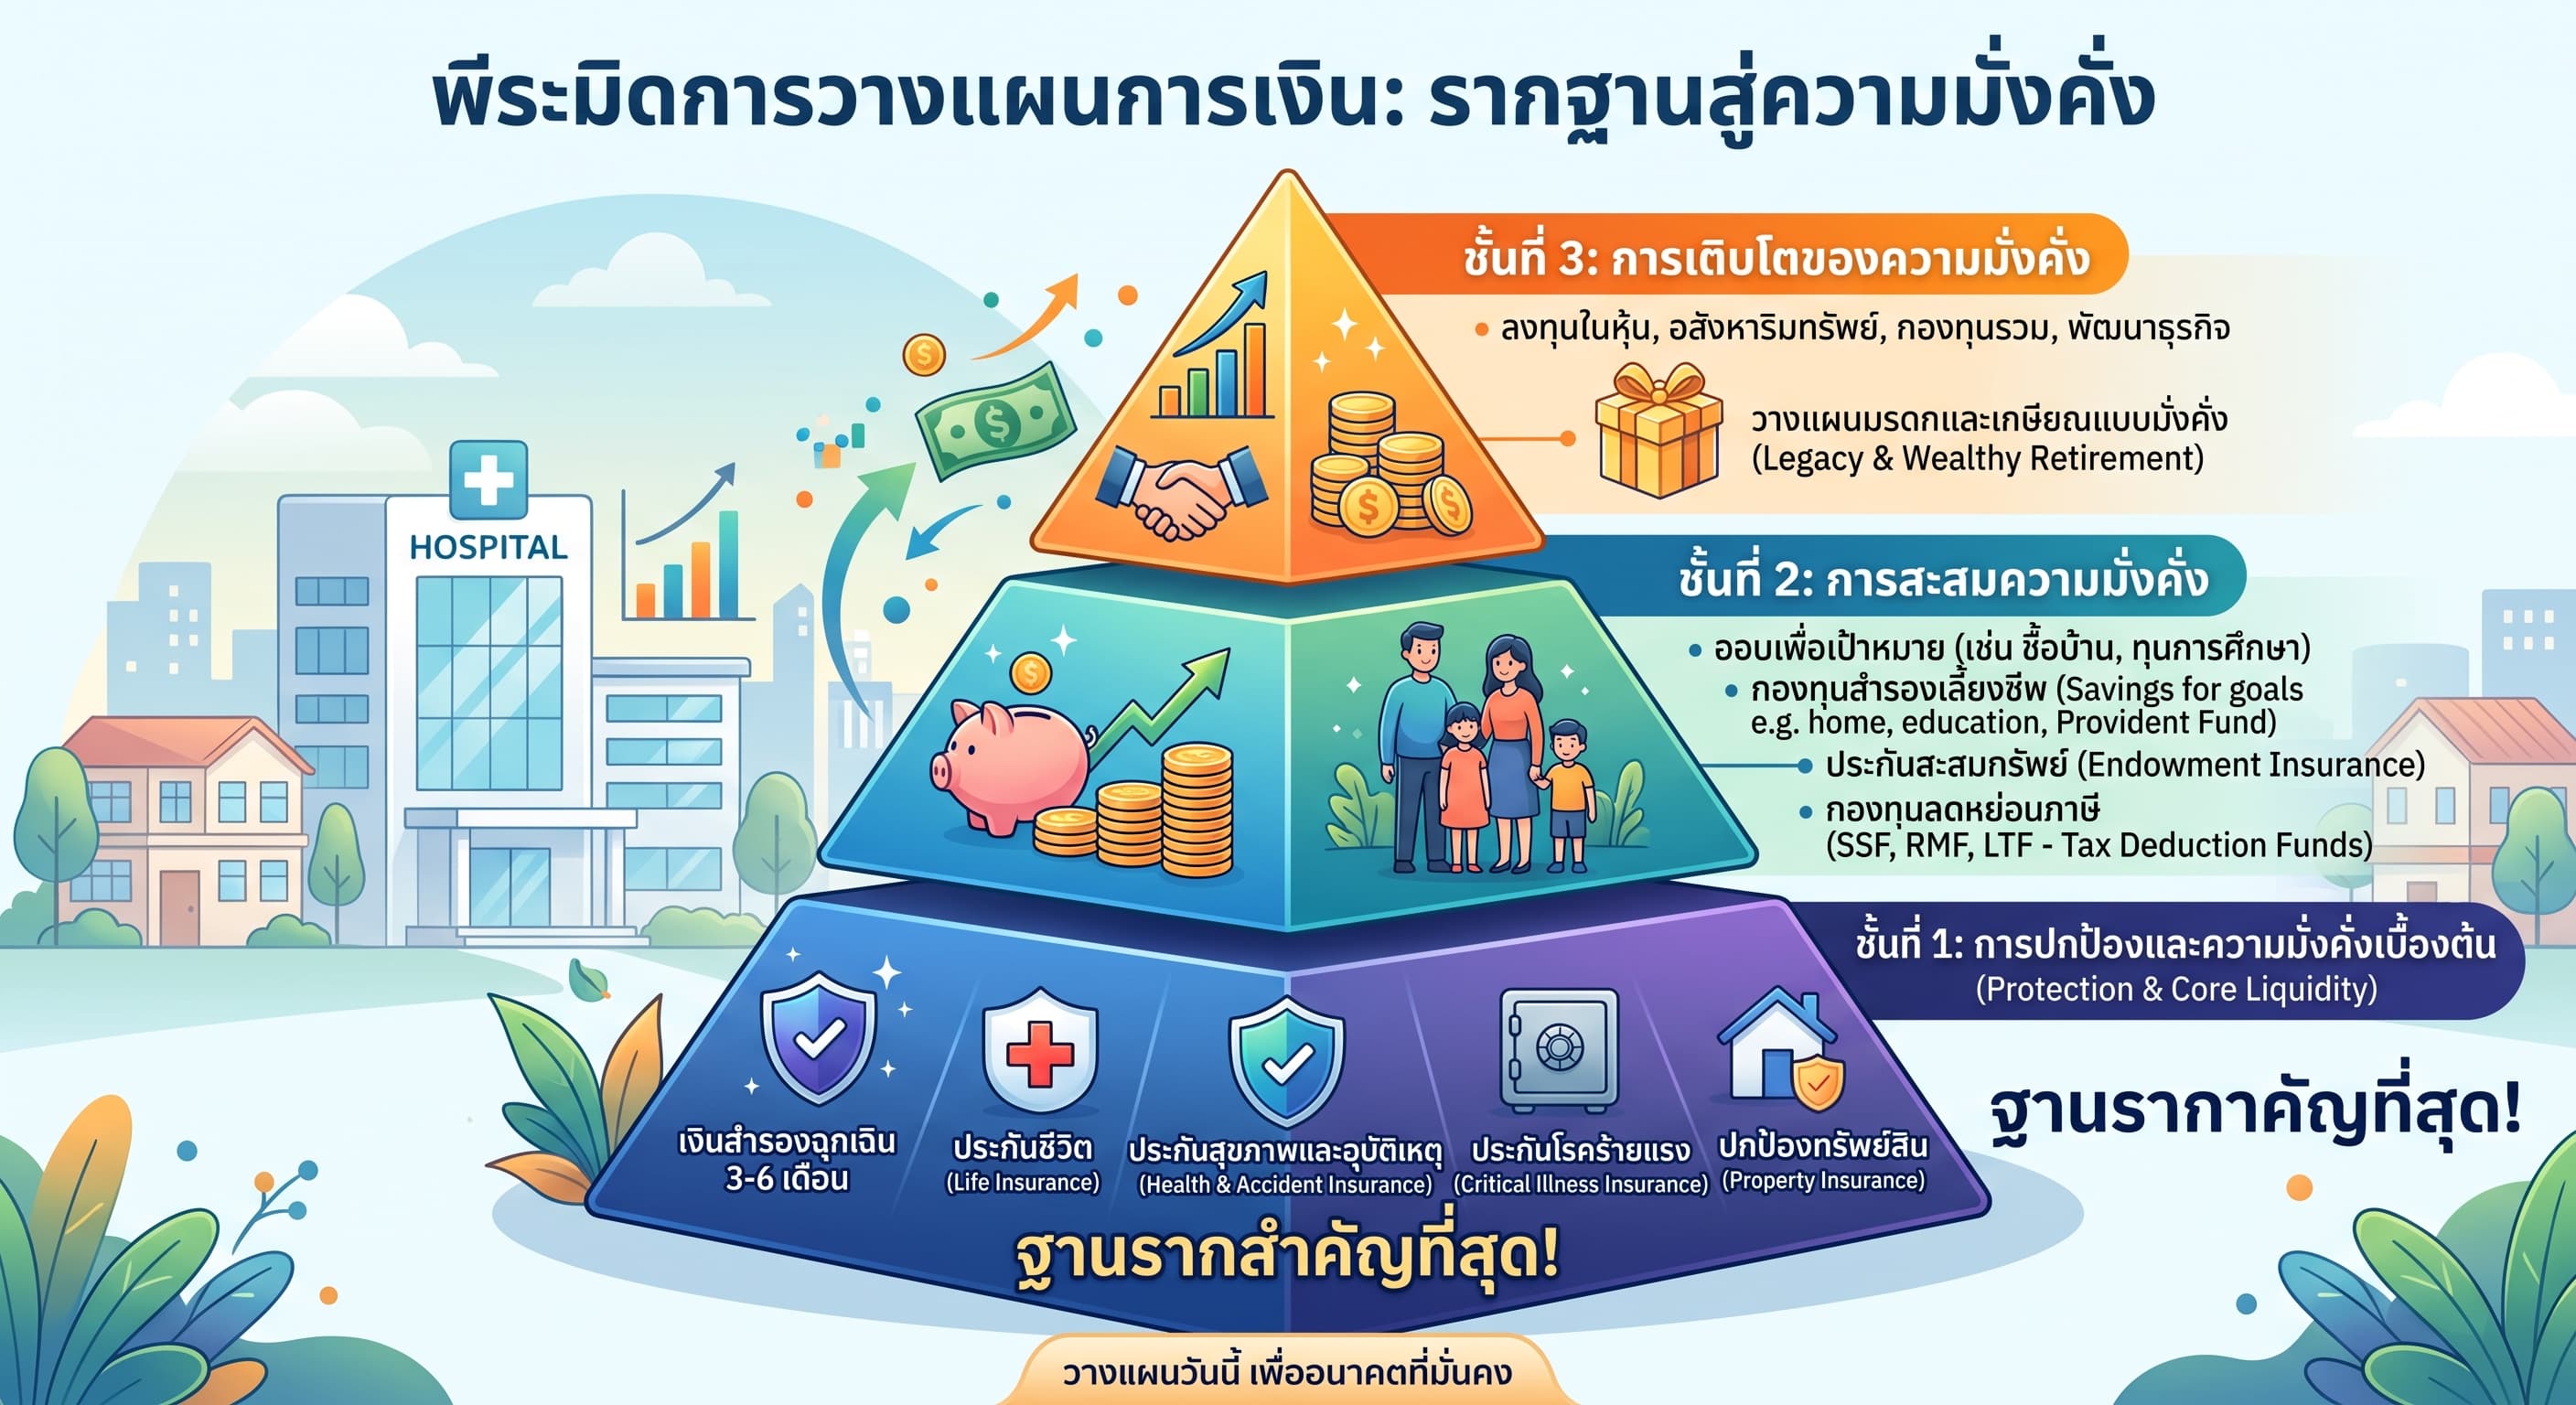
โครงสร้าง 3 ชั้นของสามเหลี่ยมการเงิน (Financial Pyramid)
ชั้นที่ 1: ฐานรากความมั่นคง (Protection & Liquidity) — สำคัญที่สุด
เงินสำรองฉุกเฉิน: บัญชีออมทรัพย์ดอกเบี้ยสูง เผื่อใช้จ่ายยามตกงานหรือฉุกเฉิน 3–6 เท่าของค่าใช้จ่ายต่อเดือน
โอนย้ายความเสี่ยง (ประกัน): ประกันสุขภาพ ประกันโรคร้ายแรง และประกันชีวิต เพื่อทำหน้าที่เป็น "เขื่อนกั้นน้ำ" ป้องกันไม่ให้เงินเก็บหายไปกับค่ารักษาพยาบาล
ชั้นที่ 2: ชั้นกลางเพื่อการสะสมความมั่งคั่ง (Accumulation & Goals)
การออมระยะกลาง–ยาว: ประกันสะสมทรัพย์, ประกันบำนาญ, กองทุน SSF/RMF, กองทุนสำรองเลี้ยงชีพ
เป้าหมาย: เงินดาวน์บ้าน ทุนการศึกษาลูก และเงินก้อนการันตีสำหรับวัยเกษียณ
ชั้นที่ 3: ยอดพีระมิดเพื่อการเติบโต (Wealth Growth & Legacy)
การลงทุนความเสี่ยงสูง: หุ้นรายตัว, คริปโทเคอร์เรนซี, กองทุนหุ้นต่างประเทศ, อสังหาริมทรัพย์เพื่อการลงทุน
เป้าหมาย: สร้างผลตอบแทนชนะเงินเฟ้อเพื่อต่อยอดความมั่งคั่ง และวางแผนส่งต่อมรดกให้ทายาท